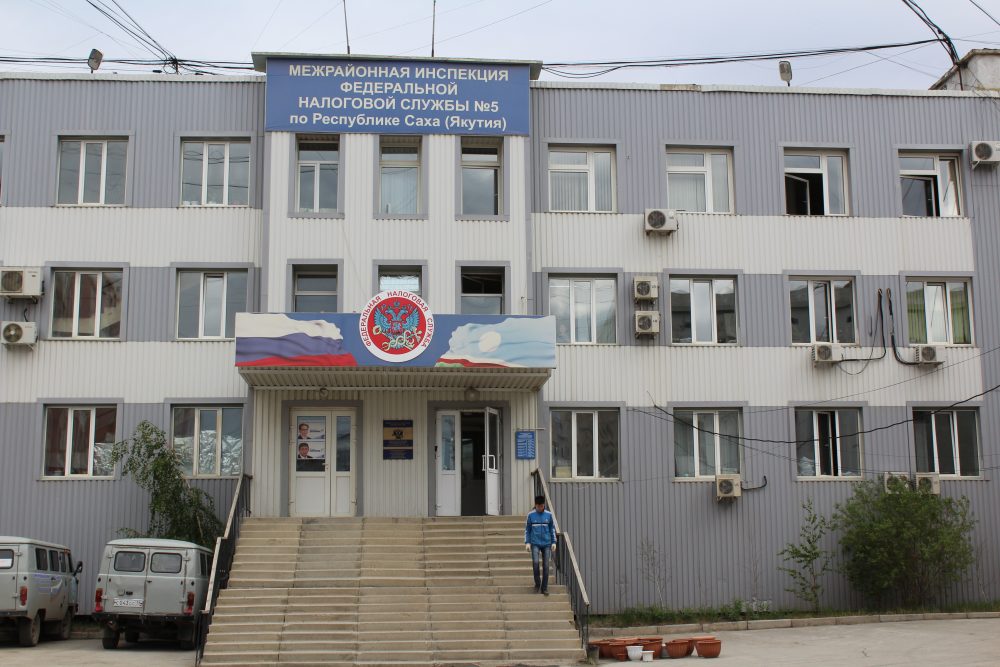
Налоговая инспекция закончила рассылку уведомлений по имущественным налогам

Отдел работы с налогоплательщиками Межрайонной ИФНС России № 5 по Якутии напоминает, что до истечения срока уплаты налогов остается три недели.


Рассылка налоговых уведомлений по имущественным налогам завершилась. Однако уведомления получили не все. Они не рассылались тем, у кого сумма налогов составила менее 100 рублей. Также уведомлений в бумажном виде не получили жители города, зарегистрированные в интернет-сервисе «Личный кабинет налогоплательщика для физического лица». Им они были разосланы в электронном виде.

Напомним, срок уплаты налога на имущество, а также земельного и транспортного налогов за 2016 год истекает 1 декабря 2017. Осталось всего три недели — успевайте оплатить налоги.

Налоговая служба: Отвечаем на вопросы по имущественным налогам

В 2016 году установлен срок уплаты имущественных налогов для физических лиц — до 1 декабря. Управление Федеральной налоговой службы России по Республике Саха (Якутия) подготовило ответы на часто задаваемые гражданами вопросы.


  1. Какие действия необходимо совершить владельцу налогооблагаемого имущества, если он не получил письмо с налоговым уведомлением?

Разъяснения:

Необходимо понимать, что за налоговый период 2015 года налоговые уведомления не направлялись владельцам налогооблагаемого имущества в следующих случаях:

1) наличие налоговой льготы, налогового вычета, иных установленных законодательством оснований, полностью освобождающих владельца объекта налогообложения от уплаты налога;

2) если общая сумма налоговых обязательств, отражаемых в налоговом уведомлении, составляет менее 100 рублей;

3) налогоплательщик является пользователем интернет-сервиса ФНС России – личный кабинет налогоплательщика и не направил до 01.09.2016 уведомление о необходимости получения налоговых документов на бумажном носителе.

В иных случаях при неполучении налогового уведомления за период владения налогооблагаемыми недвижимостью или транспортным средством в 2015 году, налогоплательщику необходимо обратиться в налоговую инспекцию по месту жительства или месту нахождения объектов недвижимости либо направить информацию через личный кабинет налогоплательщика или с использованием интернет-сервиса ФНС России «Обратиться в ФНС России».

Владельцы недвижимости или транспортных средств, которые никогда не получали налоговые уведомления и не заявляли налоговые льготы в отношении налогооблагаемого имущества, обязаны сообщать о наличии у них данных объектов в любой налоговый орган (форма сообщения утверждена приказом ФНС России от 26.11.2014 № ММВ-7-11/598@, размещённым на интернет-сайте ФНС России).

  1. Каким образом пользователю личного кабинета налогоплательщика получить налоговое уведомление почтовым сообщением по адресу места жительства?

Разъяснения:

Исходя из статьи 11.2 Налогового кодекса Российской Федерации в случае необходимости получения налогового уведомления по почте пользователям личного кабинета налогоплательщика необходимо посредством данного интернет-сервиса ФНС России уведомить об этом налоговый орган. Уведомление должно быть подписано электронной подписью. Получить усиленную неквалифицированную электронную подпись можно непосредственно в указанном интернет-сервисе в режиме онлайн.

  1. Может ли владелец автомобиля, находящегося в розыске с 2014 года, для освобождения от налога не представлять справку из органов внутренних дел об угоне машины?

Разъяснения:

Положения Налогового кодекса Российской Федерации (включая статью 358 об объектах налогообложения транспортным налогом) не возлагают на владельца транспортных средств, находящихся в розыске, обязанность по представлению в налоговую инспекцию документа, подтверждающего факт угона (кражи) соответствующего транспортного средства.

В случае поступления заявления от владельца транспортного средства об освобождении от уплаты налога без представления документов, подтверждающих факт угона (кражи) принадлежащего ему автомобиля, налоговая инспекция направит дополнительный запрос в уполномоченный орган о подтверждении данного факта с указанием периода, с начала которого объект налогообложения числится в розыске.

  1. Пенсионеры. Почему я получил налог? Ранее не получал. Почему теперь нужно платить налог? В каких ситуациях предоставляются льготы.

Разъяснения:

До 2015 года пенсионеры в отношении всех объектов недвижимости, принадлежащих им на праве собственности, освобождались от уплаты налога (Закон № 2003-1 от 09.12.1991).

С 2015 года льгота по налогу на имущество физических лиц предоставляется для пенсионеров в отношении одного объекта каждого из пяти видов объектов:

1) квартира или комната;

2) жилой дом;

3) помещение или сооружение (специально оборудованные помещения, сооружения, используемые исключительно в качестве творческих мастерских, ателье, студий, а также жилые помещения, используемые для организации открытых для посещения негосударственных музеев, галерей, библиотек, — на период такого их использования);

4) хозяйственное строение или сооружение (строения или сооружения, площадь каждого из которых не превышает 50 квадратных метров и которые расположены на земельных участках, предоставленных для ведения личного подсобного, дачного хозяйства, огородничества, садоводства или индивидуального жилищного строительства);

5) гараж или машино-место.

Лицо, имеющее право на налоговую льготу, представляет заявление о предоставлении льготы и документы, подтверждающие право налогоплательщика на налоговую льготу, в налоговый орган.

Уведомление о выбранных объектах налогообложения, в отношении которых предоставляется налоговая льгота, представляется налогоплательщиком в налоговый орган до 1 ноября года, являющегося налоговым периодом, начиная с которого в отношении указанных объектов применяется налоговая льгота.

Узнать о льготных категориях граждан по соответствующим налогам за 2015 год можно в электронном сервисе «Справочная информация о ставках и льготах по имущественным налогам» (https://www.nalog.ru/rn77/service/tax/) или в соответствующем налоговом органе.

  1. Порядок начисления налога на имущество и его уплаты несовершеннолетними.

Разъяснения:

В соответствии со статьей 400 Кодекса налогоплательщиками налога признаются физические лица, обладающие правом собственности на имущество, признаваемое объектом налогообложения в соответствии со статьей 401 Кодекса (жилой дом, жилое помещение (квартира, комната), гараж, машино-место, единый недвижимый комплекс, объект незавершенного строительства, иные здание, строение, сооружение, помещение).

При этом физические лица – собственники имущества, признаваемого объектом налогообложения, признаются налогоплательщиками имущественных налогов, независимо от их возраста, имущественного положения и иных критериев.

За несовершеннолетних, не достигших четырнадцати лет (малолетних), сделки могут совершать от их имени только их родители, усыновители или опекуны, за исключением сделок, которые они вправе совершать самостоятельно (подпункты 1 и 2 статьи 28 Гражданского кодекса Российской Федерации).

В соответствии с пунктом 2 статьи 26 Гражданского кодекса Российской Федерации несовершеннолетние в возрасте от четырнадцати до восемнадцати лет вправе самостоятельно, без согласия родителей, усыновителей и попечителя распоряжаться своими заработком, стипендией и иными доходами.

В тоже время законными представителями детей являются их родители, которые выступают в защиту их прав и интересов в отношениях с любыми физическими и юридическими лицами без специальных полномочий (статья 64 Семейного кодекса Российской Федерации).

Таким образом, родители (усыновители, опекуны, попечители) как законные представители несовершеннолетних детей, имеющих в собственности имущество, подлежащее налогообложению, осуществляют правомочия по управлению данным имуществом, в том числе исполняют обязанности несовершеннолетних детей по уплате налогов.

  1. Налоговое уведомление мной не получено и не присылалось никогда. Что делать?

Разъяснения:

В случае если налогоплательщики владеют недвижимым имуществом и (или) транспортными средствами, признаваемыми объектами налогообложения, на которые никогда не получали налоговые уведомления и не заявляли налоговые льготы, то налогоплательщики обязаны сообщать в любой налоговый орган о наличии у них данных объектов (информация о форме сообщения и порядке представления его в налоговый орган размещена по адресу: https://www.nalog.ru/rn77/fl/interest/imuch_mes/).

При получении такого сообщения до 1 января 2017 года налоговые органы после его проверки рассчитают сумму соответствующего налога на имущество, начиная с налогового периода, в котором было направлено сообщение.

  1. Срок уплаты по имущественным налогам?

Разъяснения:

Начиная с 2016 года для физических лиц установлен единый срок уплаты земельного налога, налога на имущество физических лиц, транспортного налога — не позднее 1 декабря.

Подробно о региональных и местных налогах можно почитать в разделе сайта ФНС России «Налогообложение в Российской Федерации/ Действующие в РФ налоги и сборы».


Владельцы имущества должны оплатить налоги до 1 декабря

Управление Федеральной налоговой службы по Республике Саха (Якутия) напоминает, что имущественные налоги за 2015 год необходимо оплатить не позднее 1 декабря 2016 года.


Налоговые уведомления направлены физическим лицам, которые владели объектами недвижимости или на которых зарегистрированы транспортные средства, признаваемыми объектами налогообложения. Исключение составляют лишь случаи, когда общая сумма налогов составляет менее 100 рублей, а также когда у гражданина 100% льготы по уплате налогов.

Внимание! Начиная с 2016 года пользователи «Личного кабинета налогоплательщика» получат налоговые уведомления только в электронном виде с помощью сервиса. Дублироваться почтовым сообщением налоговые уведомления для пользователей «Личного кабинета» не будут. Исключение — случаи, когда налогоплательщик заранее уведомил налоговый орган о необходимости получения налогового уведомления по почте на бумаге.

Совершать налоговые платежи можно на сайте ФНС России www.nalog.ru с использованием электронных сервисов «Личный кабинет налогоплательщика для физических лиц» и сервиса «Заплати налоги».

Если налогоплательщики владеют недвижимым имуществом и транспортными средствами, на которые никогда не получали налоговые уведомления и не заявляли налоговые льготы, они обязаны сообщать о наличии у них данных объектов в любой налоговый орган. При получении такого сообщения до 1 января 2017 года налоговые органы проверят информацию и рассчитают сумму налога на имущество, начиная с налогового периода, в котором было направлено сообщение.

Уведомления об уплате налогов не будут приходить на бумаге

Управление Федеральной налоговой службы России по Республике Саха (Якутия) напоминает, что с июня 2016 года вступил в силу Федеральный закон от 01.05.2016 № 130-ФЗ «О внесении изменений в часть первую Налогового кодекса Российской Федерации», который устанавливает новый порядок получения физическими лицами документов от налоговых органов, а также передачи сведений в налоговые органы.


В соответствии с этими изменениями физические лица, получившие доступ к «Личному кабинету налогоплательщика», получают документы от налогового органа в электронной форме через сервис ФНС России. На бумажном носителе по почте такие документы направляться не будут. Это значит, что налоговые уведомления за 2015 год пользователи уже должны смотреть в своем «Личном кабинете».

Уважаемые налогоплательщики, в случае утери пароля просим своевременно обратиться в налоговые органы за выдачей нового пароля.

В налоговых органах республики продолжается начисление имущественных налогов (земельного, транспортного, налога на имущество с физических лиц), началось массовая рассылка единых налоговых уведомлений.

Напоминаем, что на территории России установлен единый срок уплаты налога на имущество физических лиц, земельного и транспортного налогов – 1 декабря.

О начислениях имущественных налогов якутяне могут узнать через рассылку единых налоговых уведомлений

В налоговых органах республики продолжается начисление имущественных налогов (земельного, транспортного, налога на имущество с физических лиц), началось массовая рассылка единых налоговых уведомлений.


Управление ФНС России по Якутии напоминает, что на территории России установлен единый срок уплаты налога на имущество физических лиц, земельного и транспортного налогов – 1 декабря.

В соответствии со статьей 52 Налогового кодекса Российской Федерации налоговое уведомление должно быть направлено в срок не позднее 30 рабочих дней до наступления срока уплаты налога. Таким образом, налоговые уведомления за 2015 год будут разосланы до 18 октября 2016 года.

Уплата налогов осуществляется налогоплательщиками на основании направленного налоговым органом единого налогового уведомления. К налоговым уведомлениям прилагаются платежные документы на оплату налогов. Налогоплательщику необходимо лишь проставить дату, подпись и оплатить в любых отделениях банков.

Совершать налоговые платежи можно также на сайте ФНС России www.nalog.ru с использованием электронных сервисов «Личный кабинет налогоплательщика для физических лиц» и сервиса «Заплати налоги».

Вместе с налоговым уведомлением направляется форма заявления, предназначенная для обратной связи с налоговым органом в случае обнаружения налогоплательщиком недостоверной информации об объектах налогообложения, суммах налогов или иной недостоверной информации.

В случае неполучения налогового уведомления на уплату налогов, необходимо обратиться в налоговые органы по месту регистрации объекта налогообложения.

С июня 2016 года вступил в силу Федеральный закон от 01.05.2016 № 130-ФЗ «О внесении изменений в часть первую Налогового кодекса Российской Федерации», который устанавливает новый порядок получения физическими лицами документов от налоговых органов, а также передачи сведений в налоговые органы.

В соответствии с этими изменениями физические лица, получившие доступ к «Личному кабинету налогоплательщика», получают документы от налогового органа в электронной форме через сервис ФНС России. На бумажном носителе по почте такие документы направляться не будут. Это значит, что налоговые уведомления за 2015 год пользователи уже должны смотреть в своем «кабинете».

Что изменилось в начислении имущественных налогов физическим лицам за 2015 год?

В 2016 году гражданам исчисляются налог на имущество физических лиц, земельный и транспортный налоги за 2015 год. Срок уплаты налогов за 2015 год — не позднее 1 декабря 2016 года.


С 1 января 2015 года у граждан появилась обязанность предоставлять в налоговый орган сообщение о наличии имущества, признаваемого объектом налогообложения. Непредставление в инспекцию сообщений об имуществе с 1 января 2017 года обернется для физлица штрафом в размере 20% от неуплаченной суммы налога в отношении каждого объекта имущества, по которому сообщение не представлено.

Данное сообщение не должны подавать те граждане, сведение о праве на объект собственности которых имеется в налоговом органе, но налог не исчислялся в связи с предоставлением льгот, или, например, отсутствуют сведения о налоговой базе (в основном, инвентаризационная стоимость объекта недвижимости).

Налог на имущество физических лиц

С 1 января 2015 года Закон от 09.12.1991 N 2003-1 «О налогах на имущество физических лиц» утратил силу, а в Налоговый кодекс РФ добавлена новая глава 32 «Налог на имущество физических лиц».

С 1 января 2015 года изменился порядок определения базы по налогу на имущество физлиц. Она рассчитывается исходя из кадастровой стоимости объекта, а не его инвентаризационной стоимости. До 1 января 2020 года законодательный (представительный) орган госвласти субъекта РФ обязан установить единую дату начала применения на территории этого субъекта РФ порядка исчисления налоговой базы исходя из кадастровой стоимости объекта).

В нашем субъекте решение о переходе на исчисление налога от кадастровой стоимости на текущую дату не принято, соответственно, налог на имущество физических лиц за 2015 год будет исчислен с инвентаризационной стоимости. При этом к значению инвентаризационной стоимости, имеющейся на данный момент, будет применен коэффициент-дефлятор, установленный Минэкономразвития на 2015 год, равный 1,147.

Произошли следующие изменения по предоставлению льготы по налогу:

— основная категория лиц, имеющих право на льготу, не изменилась;

— установлен перечень объектов, по которым может быть предоставлена льгота:

1) квартира или комната;

2) жилой дом;

3) помещение или сооружение, находящееся в собственности физических лиц, осуществляющих профессиональную творческую деятельность, — в отношении специально оборудованных помещений, сооружений, используемых ими исключительно в качестве творческих мастерских, ателье, студий, а также жилых помещений, используемых для организации открытых для посещения негосударственных музеев, галерей, библиотек, — на период такого их использования;

4) хозяйственное строение или сооружение, площадь каждого из которых не превышает 50 квадратных метров и которые расположены на земельных участках, предоставленных для ведения личного подсобного, дачного хозяйства, огородничества, садоводства или индивидуального жилищного строительства.

5) гараж или машино-место.

Таким образом, если, например, в собственности пенсионера имелись магазины, иные сооружения, льгота предоставляться не будет (кроме льготников, являющихся ИП, применяющих УСН, ЕНВД, ПСН при предоставлении заявления с подтверждающими документами).

— независимо от количества оснований льгота по налогу на имущество физлиц предоставляется в отношении одного объекта каждого вида по выбору налогоплательщика.

Т.е. льгота предоставляется на 1 квартиру, 1 жилой дом, 1 гараж. Уведомление о выборе объекта льготирования необходимо подавать до 1 ноября года, являющегося налоговым периодом, начиная с которого в отношении указанных объектов применяется налоговая льгота. При непредставлении налогоплательщиком, имеющим право на налоговую льготу, уведомления о выбранном объекте налогообложения налоговая льгота предоставляется в отношении одного объекта налогообложения каждого вида с максимальной исчисленной суммой налога. Таким образом, если лицо, имеющее право на льготу, ранее уже подавало заявление на предоставление льготы, повторно предоставлять заявление на льготу не нужно. Срок подачи уведомления о выборе объекта льготирования на налоговый период 2015 года истек.

Прилагаем для сравнения расчет налога на имущество, расположенного на территории г. Якутска, за 2014-2015 годы:

Налоговые ставки на 2015 год установлены Постановлением городского Собрания депутатов г. Якутска от 25.11.2003 ПГС N 11-2(ред. от 26.11.2014) «О налоговой политике городского округа «город Якутск»


Суммарная инвентаризационная стоимость имущества 2015
Квартира, жилой дом Гаражи, сооружения
До 300,0 тыс. руб. включительно 0,1 0,1
От 300,0 тыс. руб. до 500,0 тыс. руб. включительно 0,2 0,3
Свыше 500,0 тыс. руб. 0,35 1,5


1-комн. квартира, индивидуальная собственность
Площадь, кв.м 36.1
инвентаризационная стоимость, руб 498114.35
кадастровая стоимость, руб. 2308907.99
Расчет налога за 2014 год    
Инвентаризационная стоимость Ставка Сумма налога, руб.
498114.35 0.2 996
Расчет налога за 2015 год        
Инвентаризационная стоимость Коэффициент-дефлятор Налоговая база Ставка налога Сумма налога, руб.
498114.35 1.147 571337.16 0.35 2000

С применением коэффициента-дефлятора, увеличивается налоговая база, применяется налоговая ставка из градации суммарной инвентаризационной стоимости свыше 500 тыс. руб.


3-комн. квартира, общая совместная собственность
Площадь, кв.м 136.6
инвентаризационная стоимость, руб 1223199.37
кадастровая стоимость, руб 7580071.97
Расчет налога за 2014 год на 1 владельца    
Инвентаризационная стоимость Ставка Сумма налога, руб.
611599.69 0.35 2141
Расчет налога за 2015 год на 1 владельца        
Инвентаризационная стоимость Коэффициент-дефлятор Налоговая база Ставка налога Сумма налога, руб
611599.69 1.147 701504.84 0.35 2455


жилой дом, индивидуальная собственность
Площадь, кв.м 186.1
инвентаризационная стоимость, руб. 1031870.17
кадастровая стоимость, руб. 6192767.82
Расчет налога за 2014 год    
Инвентаризационная стоимость Ставка Сумма налога, руб
1031870.17 0.35 3612
Расчет налога за 2015 год        
Инвентаризационная стоимость Коэффициент-дефлятор Налоговая база Ставка налога Сумма налога, руб
1031870.17 1.147 1183555.08 0.35 4142


Гараж, индивидуальная собственность
Площадь, кв.м 24.9
инвентаризационная стоимость, руб. 499362
кадастровая стоимость, руб. 643542.9
Расчет налога за 2014 год    
Инвентаризационная стоимость Ставка Сумма налога, руб.
499362 0.3 1498
Расчет налога за 2015 год        
Инвентаризационная стоимость Коэффициент-дефлятор Налоговая база Ставка налога Сумма налога, руб.
499362 1.147 572768.21 1.5 8592


С применением коэффициента-дефлятора, увеличивается налоговая база, применяется налоговая ставка из градации суммарной инвентаризационной стоимости свыше 500 тыс. руб.

Приведенные примеры расчета налога сделаны в отношении конкретных объектов. Это не означает, что у всех однокомнатных квартир в индивидуальной собственности сумма налога за 2015 год будет 2000 рублей или на все гаражи налог за 2015 год будет составлять 8,5 тыс. рублей.

Инвентаризационная стоимость исчислялась органами технической инвентаризации в отношении каждого объекта индивидуально, с учетом материалов, износа и т.д. Таким образом, инвентаризационная стоимость у всех объектов разная, и соответственно сумма налога тоже.


Земельный налог

Существенных изменений по начислению земельного налога за 2015 год по сравнению с 2014 год нет.

Напоминаем об изменении (в основном, увеличении) с 1 января 2014 года кадастровой стоимости земельных участков в составе земель населенных пунктов (Постановление Правительства РС (Я) от 15.11.2013 г. №374).

С 2015 года отменена обязанность индивидуальных предпринимателей по представлению налоговой отчетности по земельному налогу. Земельный налог за 2015 год индивидуальным предпринимателям будет исчислен налоговым органом.


Транспортный налог

Существенных изменений по начислению транспортного налога за 2015 год по сравнению с 2014 год нет.

Рекомендуем при продаже транспортных средств с заключением договора купли-продажи, по истечении 10 дней проверить в органах ГИБДД факт снятия с учета транспортного средства с карточки учета продавца. Налоговый орган не осуществляет снятие транспортного средства с налогового учета по договору купли-продажи.

Об изменениях в начислении имущественных налогов физическим лицам за 2015 год

В 2016 году гражданам исчисляются налог на имущество физических лиц, земельный и транспортный налоги за 2015 год. Срок уплаты налогов за 2015 год — не позднее 1 декабря 2016 года.


С 1 января 2015 года у граждан появилась обязанность предоставлять в налоговый орган Сообщение о наличии имущества, признаваемого объектом налогообложения. Непредставление в инспекцию сообщений об имуществе с 1 января 2017 года обернется для физлица штрафом в размере 20% от неуплаченной суммы налога в отношении каждого объекта имущества, по которому сообщение не представлено.

Данное сообщение не должны подавать те граждане, сведение о праве на объект собственности которых имеется в налоговом органе, но налог не исчислялся в связи с предоставлением льгот, или, например, отсутствуют сведения о налоговой базе (в основном, инвентаризационная стоимость объекта недвижимости).


Налог на имущество физических лиц

С 1 января 2015 года Закон от 09.12.1991 N 2003-1 «О налогах на имущество физических лиц» утратил силу, а в Налоговый кодекс РФ добавлена новая глава 32 «Налог на имущество физических лиц».

С 1 января 2015 г. изменился порядок определения базы по налогу на имущество физлиц. Она рассчитывается исходя из кадастровой стоимости объекта, а не его инвентаризационной стоимости. До 1 января 2020 г. законодательный (представительный) орган госвласти субъекта РФ обязан установить единую дату начала применения на территории этого субъекта РФ порядка исчисления налоговой базы исходя из кадастровой стоимости объекта).

В нашем субъекте решение о переходе на исчисление налога от кадастровой стоимости на текущую дату не принято, соответственно, налог на имущество физических лиц за 2015 год будет исчислен с инвентаризационной стоимости. При этом к значению инвентаризационной стоимости, имеющейся на данный момент, будет применен коэффициент-дефлятор, установленный Минэкономразвития на 2015 год, равный 1,147.

Произошли следующие изменения по предоставлению льготы по налогу:

— основная категория лиц, имеющих право на льготу, не изменилась;

— установлен перечень объектов, по которым может быть предоставлена льгота:

1) квартира или комната;

2) жилой дом;

3) помещение или сооружение, находящееся в собственности физических лиц, осуществляющих профессиональную творческую деятельность, — в отношении специально оборудованных помещений, сооружений, используемых ими исключительно в качестве творческих мастерских, ателье, студий, а также жилых помещений, используемых для организации открытых для посещения негосударственных музеев, галерей, библиотек, — на период такого их использования;

4) хозяйственное строение или сооружение, площадь каждого из которых не превышает 50 квадратных метров и которые расположены на земельных участках, предоставленных для ведения личного подсобного, дачного хозяйства, огородничества, садоводства или индивидуального жилищного строительства.

5) гараж или машино-место.

Таким образом, если, например, в собственности пенсионера имелись магазины, иные сооружения, льгота предоставляться не будет (кроме льготников, являющихся ИП, применяющих УСН, ЕНВД, ПСН при предоставлении заявления с подтверждающими документами).

— независимо от количества оснований льгота по налогу на имущество физлиц предоставляется в отношении одного объекта каждого вида по выбору налогоплательщика.

Т.е. льгота предоставляется на 1 квартиру, 1 жилой дом, 1 гараж. Уведомление о выборе объекта льготирования необходимо подавать до 1 ноября года, являющегося налоговым периодом, начиная с которого в отношении указанных объектов применяется налоговая льгота. При непредставлении налогоплательщиком, имеющим право на налоговую льготу, уведомления о выбранном объекте налогообложения налоговая льгота предоставляется в отношении одного объекта налогообложения каждого вида с максимальной исчисленной суммой налога. Таким образом, если лицо, имеющее право на льготу, ранее уже подавало заявление на предоставление льготы, повторно предоставлять заявление на льготу не нужно. Срок подачи уведомления о выборе объекта льготирования на налоговый период 2015 года истек.


Прилагаем для сравнения расчет налога на имущество, расположенного на территории г. Якутска, за 2014-2015 гг.:

Налоговые ставки на 2015 год, установлены Постановлением городского Собрания депутатов г. Якутска от 25.11.2003 ПГС N 11-2(ред. от 26.11.2014) «О налоговой политике городского округа «город Якутск»


Суммарная инвентаризационная стоимость имущества 2015
Квартира, жилой дом Гаражи, сооружения
До 300,0 тыс. руб. включительно 0,1 0,1
От 300,0 тыс. руб.до 500,0 тыс. руб. включительно 0,2 0,3
Свыше 500,0 тыс. руб. 0,35 1,5


1-комн. квартира, индивидуальная собственность
Площадь, кв.м 36.1
инвентаризационная стоимость, руб 498114.35
кадастровая стоимость, руб 2308907.99
Расчет налога за 2014 год
Инвентаризационная стоимость Ставка Сумма налога, руб.
498114.35 0.2 996
Расчет налога за 2015 год
Инвентаризационная стоимость Коэффициент-дефлятор Налоговая база Ставка налога Сумма налога, руб.
498114.35 1.147 571337.16 0.35 2000

С применением коэффициента-дефлятора, увеличивается налоговая база, применяется налоговая ставка из градации суммарной инвентаризационной стоимости свыше 500 тыс. руб.


3-комн. квартира, общая совместная собственность

Площадь, кв.м 136.6
инвентаризационная стоимость, руб 1223199.37
кадастровая стоимость, руб 7580071.97
Расчет налога за 2014 год на 1 владельца
Инвентаризационная стоимость Ставка Сумма налога, руб.
611599.69 0.35 2141
Расчет налога за 2015 год на 1 владельца
Инвентаризационная стоимость Коэффициент-дефлятор Налоговая база Ставка налога Сумма налога, руб
611599.69 1.147 701504.84 0.35 2455


жилой дом, индивидуальная собственность
Площадь, кв.м 186.1
инвентаризационная стоимость, руб 1031870.17
кадастровая стоимость, руб 6192767.82
Расчет налога за 2014 год
Инвентаризационная стоимость Ставка Сумма налога, руб
1031870.17 0.35 3612
Расчет налога за 2015 год
Инвентаризационная стоимость Коэффициент-дефлятор Налоговая база Ставка налога Сумма налога, руб
1031870.17 1.147 1183555.08 0.35 4142


Гараж, индивидуальная собственность
Площадь, кв.м 24.9
инвентаризационная стоимость, руб 499362
кадастровая стоимость, руб 643542.9
Расчет налога за 2014 год
Инвентаризационная стоимость Ставка Сумма налога, руб.
499362 0.3 1498
Расчет налога за 2015 год
Инвентаризационная стоимость Коэффициент-дефлятор Налоговая база Ставка налога Сумма налога, руб.
499362 1.147 572768.21 1.5 8592

С применением коэффициента-дефлятора, увеличивается налоговая база, применяется налоговая ставка из градации суммарной инвентаризационной стоимости свыше 500 тыс. руб.

Приведенные примеры расчета налога сделаны в отношении конкретных объектов. Это не означает, что у всех 1 комн квартир в индивидуальной собственности сумма налога за 2015 год будет 2000 руб., или на все гаражи налог за 2015 год будет составлять 8,5 тыс. руб.

Инвентаризационная стоимость исчислялась органами технической инвентаризации в отношении каждого объекта индивидуально, с учетом материалов, износа и т.д. Таким образом, инвентаризационная стоимость у всех объектов разная, и соответственно сумма налога тоже.


Земельный налог

Существенных изменений по начислению земельного налога за 2015 год по сравнению с 2014 год нет.

Напоминаем об изменении (в основном, увеличении) с 1 января 2014 года кадастровой стоимости земельных участков в составе земель населенных пунктов (Постановление Правительства РС (Я) от 15.11.2013 г. №374).

С 2015 года отменена обязанность индивидуальных предпринимателей по представлению налоговой отчетности по земельному налогу. Земельный налог за 2015 год индивидуальным предпринимателям будет исчислен налоговым органом.


Транспортный налог

Существенных изменений по начислению транспортного налога за 2015 год по сравнению с 2014 год нет.

Рекомендуем при продаже транспортных средств с заключением договора купли-продажи, по истечении 10 дней проверить в органах ГИБДД факт снятия с учета транспортного средства с карточки учета продавца. Налоговый орган не осуществляет снятие транспортного средства с налогового учета по договору купли-продажи.


Сроки отчетности и уплаты налогов за первый квартал 2016 года

Межрайонная инспекция Федеральной налоговой службы России № 5 по Якутии напоминает сроки представления отчетности и уплаты по основным налогам за первый квартал 2016 года.


По сроку не позднее 20 апреля. Налогоплательщики, которые не ведут финансово-хозяйственную деятельность и не имеют движения денег на счетах в банках, вправе представить единую упрощенную декларацию за первый квартал. Организации, созданные или реорганизованные в марте текущего года, представляют сведения о среднесписочной численности работников.

Организации, индивидуальные предприниматели, компании, управляющие розничным рынком, которые являются плательщиками единого налога на вмененный доход (ЕНВД), обязаны отчитаться в срок не позднее 20 апреля.

По сроку не позднее 25 апреля. Наступает последний срок представления декларации по налогу на добавленную стоимость (НДС) в электронной форме через оператора электронного документооборота. Также не позднее 25 апреля обязаны уплатить одну треть НДС.

Налогоплательщики, перешедшие на упрощенную систему налогообложения, обязаны уплатить авансовый платеж по налогу за первый квартал 2016 года не позднее 25 апреля.

Также 25 апреля истекает срок уплаты единого налога налогоплательщиками, применяющими ЕНВД.

По сроку не позднее 28 апреля. Организации обязаны представить декларацию и уплатить авансовый платеж по налогу на прибыль за первый квартал.

По сроку не позднее 4 мая. Граждане, получившие доходы от продажи имущества, бывшего в собственности менее трех лет, от сдачи в аренду имущества, иные доходы, обязаны представить декларацию по форме 3-НДФЛ с приложением копий подтверждающих документов.

Появилась новая обязанность для налоговых агентов. Они обязаны представить расчет сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом за первый квартал 2016 года, по форме 6-НДФЛ не позднее 4 мая.

Индивидуальные предприниматели, перешедшие на упрощенную систему налогообложения (УСН), обязаны отчитаться и уплатить налог за 2015 год.

Организации представляют налоговый расчет по авансовым платежам по налогу на имущество за первый квартал 2016 года не позднее 4 мая.

ИП необходимо до 1 апреля уплатить 1% от дохода свыше 300 тысяч рублей

Индивидуальные предприниматели, адвокаты, нотариусы и иные лица, занимающиеся частной практикой, самостоятельно уплачивают страховые взносы на обязательные пенсионное и медицинское страхование, сообщают в ОПФР по республике.


Если доход плательщика за расчетный период превышает 300 тысяч рублей, то помимо фиксированных платежей в ПФР необходимо уплатить 1 процент от суммы дохода, превышающего 300 тысяч рублей.

Доход, из которого исчисляется 1% для расчета взносов, определяется в зависимости от режима налогообложения. У предпринимателей, применяющих общий режим налогообложения (НДФЛ), упрощенную систему налогообложения (УСН) и единый сельскохозяйственный налог (ЕСХН), учитываются их фактические доходы от осуществления предпринимательской деятельности.

Величина дохода у применяющих систему ЕНВД определяется исходя из вмененного дохода, а патентную систему налогообложения — потенциально возможный к получению дохода. Если плательщик применяет несколько режимов налогообложения, то доходы суммируются. При этом размер страховых взносов по обязательному пенсионному страхованию не может быть более размера предельной величины страховых взносов в ПФР. За 2015 год – 148 886,40 рублей, за 2016 год – 154 851,84 рублей.

Для контроля за уплатой взносов налоговые органы ежегодно передают сведения о доходах предпринимателей в органы ПФР. Законом установлено, что если индивидуальный предприниматель не представит налоговую отчетность в свою инспекцию, страховые взносы на обязательное пенсионное страхование  взыскиваются в размере предельной величины страховых взносов.

Срок уплаты — не позднее 1 апреля года, следующего за истекшим расчетным периодом.

Рано спать спокойно – заполняем декларацию о доходах

В разгаре декларационная кампания 2016 года. Она проводится ежегодно, но каждый раз возникает масса вопросов. Это неисчерпаемая и глубокая тема, и касается прежде всего налогоплательщиков, которые получили доходы от продажи недвижимого имущества, транспортных средств, земельных участков, аренды имущества, выигрышей.


Отдел работы с налогоплательщиками Межрайонной ИФНС России № 5 по Якутии проводит горячую линию с налогоплательщиками по вопросам, возникающим по налогу на доходы физических лиц (НДФЛ).

Азбука декларационной кампании

— Напомните, пожалуйста, кто обязан представить декларации о доходах?

— Налоговую декларацию о доходах обязаны представить граждане, получившие в прошлом году доходы:

от продажи дома, квартиры, земельных участков, гаража, транспорта, иного имущества, находившихся в их собственности менее 3-х лет,

от сдачи квартир, комнат и иного имущества в аренду;

в виде выигрышей в лотереях и тотализаторах;

в порядке дарения;

с которых не был удержан налог налоговым агентом и т.д.

Срок подачи налоговой декларации по налогу на доходы физических лиц (форма 3-НДФЛ) за 2015 год истекает 30 апреля 2016 года.

На граждан, представляющих налоговую декларацию исключительно с целью получения налоговых вычетов по НДФЛ (стандартных, социальных, имущественных при покупке жилья), установленный срок подачи декларации — 30 апреля 2016 года – не распространяется. Такие декларации можно представить в любое время в течение всего года, без каких-либо налоговых санкций.

При этом налогоплательщик, заявивший в налоговой декларации за 2015 год как доходы, подлежащие декларированию, так и право на налоговые вычеты, обязан представить такую декларацию в установленный срок — не позднее 30 апреля 2016 года.

Представление налоговой декларации после установленного срока (после 30 апреля 2016 года) является основанием для привлечения такого лица к налоговой ответственности в виде штрафа в размере не менее 1 000 рублей.

Новая обязанность налоговых агентов

— Каковы основные новации федерального закона от 02.05.2015 № 113-ФЗ, вступившие в силу с 2016 года?

— Определены даты получения отдельных видов доходов для целей исчисления НДФЛ. Например, по займам (кредитам) это последний день каждого месяца в течение срока, на который были предоставлены заемные (кредитные) средства.

Уточнена дата перечисления НДФЛ при социальных выплатах и оплате отпусков. Налоговые агенты обязаны перечислять суммы исчисленного и удержанного НДФЛ не позднее последнего числе месяца, в котором производились выплаты доходов в виде пособий по временной нетрудоспособности, оплаты отпусков.

С 2016 года налоговые агенты обязаны представить расчет исчисленных и удержанных сумм НДФЛ. В расчете должна содержаться информация по всем физическим лицам, получившим доходы от налогового агента, о суммах начисленных и выплаченным им доходов, предоставленных налоговых вычетах, о суммах налога, а также другие данные для исчисления НДФЛ.

Расчет представляется налоговым агентом за 1 квартал, полугодие, 9 месяцев. Срок – не позднее последнего дня месяца, следующего за соответствующим периодом. А за год – не позднее 1 апреля следующего года. Впервые налоговые агенты обязаны представить расчет не позднее 4 мая 2016 года. Так как 30 апреля – это суббота, а далее следуют майские праздники.

То есть за 1 квартал 2016 года налоговые агенты должны представить новую форму налоговой отчетности – ежеквартальный расчет по форме 6-НДФЛ. Данные отражаются нарастающим итогом.

Организации, имеющие обособленные подразделения, должны заполнять расчет по форме 6-НДФЛ по каждому обособленному подразделению отдельно.

Для налоговых агентов, представивших налоговому органу документы с недостоверными сведениями, с 1 января установлена ответственность в виде штрафа в размере 500 руб. за каждый такой документ. Если налоговый агент в срок не представит расчет сумм НДФЛ, будет взыскиваться штраф 1000 руб. за каждый неполный или полный месяц, начиная со дня, установленного для представления расчета.

— Расчет по форме 6-НДФЛ должны представлять все налоговые агенты?

— Да, это касается всех налоговых агентов. Тех, кто исчисляет и уплачивает налог в соответствии не только со статьей 226, но и со статьей 226.1 Налогового кодекса. Т. е. при осуществлении операций с ценными бумагами, операций с финансовыми инструментами срочных сделок, а также выплат по ценным бумагам российских эмитентов.

— Как будет облагаться НДФЛ доходы участников ООО, которые возникают при выходе из ООО?

— С 1 января участник ООО вправе уменьшить сумму своих доходов, облагаемых НДФЛ, возникающих при выходе из ООО, на сумму расходов, связанных с приобретением имущества. Эти расходы должны быть документально подтверждены.

Раньше при выплате физическому лицу сумм в связи с выходом из состава участников ООО налогом облагалась вся полученная им сумма.

Налоговые вычеты

— Что изменилось по социальным налоговым вычетам?

— Социальные налоговые вычеты по расходам на обучение и лечение могут быть предоставлены налогоплательщику до окончания года работодателем. Для этого налогоплательщик представляет работодателю заявление. Прилагает уведомление, выданное налоговой инспекцией, для подтверждения права на получение социальных налоговых вычетов. В этом случае заполнять налоговую декларацию не надо.

— В Налоговом кодексе появилась новая норма о том, что от НДФЛ освобождаются доходы, полученные от продажи недвижимости, если срок нахождения имущества в собственности составляет 5 лет и более.

— В Республике Саха (Якутия) минимальный предельный срок владения объектом недвижимого имущества для того, чтобы доходы от его реализации не облагались НДФЛ и не декларировались, составляет три года.

Это положение введено Законом о налоговой политике РС (Я) (в редакции от 26.11.2015).

— Что еще нового в налогообложении дохода от продажи недвижимого имущества?

— Если налогоплательщик, начиная с 2016 года, укажет в договоре стоимость имущества менее 70 процентов от его кадастровой стоимости, налоговый орган вправе вменить ему доход, равный 70 процентам от кадастровой стоимости объекта, и именно с него исчислить НДФЛ.

Это значит, что уже не получится указать в договоре купли-продажи квартиры в центре г. Якутска 1 млн руб., заявить вычет в таком же размере и вообще не заплатить налог.

— Стандартные налоговые вычеты важны для граждан, которые имеют детей. Меняются ли их размеры в 2016 году?

— С 1 января вырос размер стандартного налогового вычета, предоставляемого на ребенка–инвалида. Для родителей, усыновителей лон составляет 12 000 руб., для опекунов, попечителей, приемных родителей – 6000 руб.

Кроме того, увеличен порог дохода, до которого действует стандартный налоговый вычет на детей, — с 280 тыс. до 350 тыс. руб. Изменения внесены Федеральным законом от 23.11.2015 № 317-ФЗ.

НДФЛ для иностранных граждан

— Что нового для иностранных граждан, прибывающих в Россию в безвизовом режиме?

— Порядок налогообложения доходов данных иностранных граждан сохранится. Если иностранный гражданин прибыл в РФ в безвизовом режиме, то ему необходимо получить патент в миграционной службе. Патент позволит ему трудоустроиться. ОН может работать у физических лиц, в организациях и у индивидуальных предпринимателей. Гражданам Белоруссии, Казахстана, Армении патент для работы в России получать не надо.

За период действия патента безвизовые иностранные граждане ежемесячно уплачивают фиксированные авансовые платежи по НДФЛ. Сумма платежа – 1200 руб. в месяц. Она индексируется на федеральный и региональный коэффициенты-дефляторы. Коэффициент-дефлятор устанавливается Приказом Минэкономразвития России на очередной календарный год. Размер коэффициента-дефлятора на 2016 год равен 1,514. На 2015 год он составлял 1,307 руб.

Действие коэффициента-дефлятора на 2016 год начинается с 01.01.2016. Применять данный коэффициент-дефлятор необходимо к платежам, осуществляемым с указанной даты.

Расчет ежемесячного авансового платежа НДФЛ на основе патента на 2016 год: 1200*1,514*4,499= 8174 рублей в месяц

Заполняем и отправляем декларацию в Личном кабинете

Для пользователей сервиса «Личный кабинет налогоплательщика для физических лиц» доступна возможность заполнить налоговую декларацию по НДФЛ в интерактивном режиме онлайн на сайте ФНС России без скачивания программы по заполнению. Разработанное программное обеспечение по заполнению декларации позволяет автоматически переносить персональные сведения о налогоплательщике в декларацию, имеет удобный и понятный интерфейс, подсказки, что позволяет избежать ошибок при заполнении формы декларации.

В 2015 году в этом сервисе совершена настоящая революция. У налогоплательщиков появилась возможность получить с помощью личного кабинета усиленную неквалифицированную электронную подпись. Правовая основа – Федеральный закон от 04.11.2014 № 347-ФЗ.

Через личный кабинет налогоплательщик может направить в налоговый орган и налоговую декларацию по форме 3-НДФЛ с приложениями, заявление о зачете или возврате денег. Также можно подать заявлении о предоставлении льготы, запрос на получение справки об отсутствии задолженности, заявление о подтверждении права на получение имущественного вычета, сообщить о наличии объекта имущества или транспорта, уведомить об открытии, закрытии или изменении реквизитов счета в иностранном банке.

Документы, переданные в налоговый орган физическим лицом в электронной форме с использованием личного кабинета и подписанные усиленной неквалифицированной электронной подписью, считаются равнозначными бумажным документам.

Как оплатить налоги

Реквизиты уплаты НДФЛ:

ИНН1435029737/143501001

УФК по РС (Я) (МРИ ФНС №5 по РС(Я)), р/с 40101810100000010002, Отделение – НБ Республика Саха (Якутия) БИК 049805001

ОКТМО – 98701000 (г. Якутск)

98702000 (п. Жатай)

По Намскому улусу – указать ОКТМО по поселениям

КБК при уплате НДФЛ — 182 1 01 02030 01 1000 110.

График работы МРИ ФНС № 5 по РС (Я):

понедельник, среда – с 09:00 до 18:00;

вторник и четверг – с 09:00 до 20:00;

пятница – с 10:00 до 16:45;

первая и третья субботы месяца – с 10 до 15 часов.

Адрес инспекции: 202 мкр., корпус 23.

Налоговые декларации необходимо представлять в налоговый орган по месту своего учета (месту жительства).

Срок представления декларации о доходах, полученных от продажи недвижимости, транспортных средств, земельных участков, бывших в собственности менее трех лет, — не позднее 30 апреля.

Срок уплаты налога на доходы физических лиц – не позднее 15 июля.