
[vc_row][vc_column][td_block_3 tag_slug=»акцент» limit=»9″ ajax_pagination=»next_prev»][/vc_column][/vc_row]
Метка: налоговая служба

В Якутске обсудят вопросы налогообложения при применении специальных режимов
Управление Федеральной налоговой службы России по Республике Саха (Якутия) объявляет о проведении очередного публичного обсуждения по результатам правоприменительной практики налоговых органов, руководства по соблюдению обязательных требований по теме «Особенности налогообложения при применении специальных налоговых режимов».
В рамках основного направления стратегического развития Российской Федерации «Реформа контрольной и надзорной деятельности» органами исполнительной власти, в том числе и УФНС России по Республике Саха (Якутия) ежеквартально проводятся публичные обсуждения результатов правоприменительной практики и руководств по соблюдению обязательных требований.
На обсуждении предусмотрено рассмотрение вопросов налогообложения при применении специальных налоговых режимов, нововведения налогового законодательства и обсуждение проблемных вопросов, возникающих у налогоплательщиков.
В публичных обсуждениях примут участие представители органов исполнительной власти республики, органов местного самоуправления, прокуратуры Якутии, региональных общественных организаций и отраслевых ассоциаций, средств массовой информации.
Значительную часть участников составит целевая группа налогоплательщиков, заинтересованных в тематике мероприятия.
Желающих принять участие в мероприятии (лично или направив уполномоченного представителя), просят сообщить не позднее 9 февраля по телефонам 8(4112) 39-32-44, 8(4112)39-31-23. Вопросы для рассмотрения и разъяснения в рамках публичного обсуждения можно направить по адресу электронной почты: 1400ufns@mail.ru.
Публичное обсуждение назначено на 16 февраля в 15 часов. Мероприятие пройдет в конференц-зале Управления ФНС по адресу: г. Якутск, ул. Губина, 2.

Налоговая инспекция: Как избежать взыскания страховых взносов, начисленных в восьмикратном размере
Межрайонная инспекция ФНС России № 5 по Якутии совместно с отделением Пенсионного фонда РФ ведет работу по урегулированию вопросов страховых взносов. В частности, это касается тех сумм страховых взносов, которые начислены индивидуальным предпринимателям в восьмикратном размере МРОТ. Сведения о них переданы в налоговые органы для взыскания.
Основанием для начислений страховых взносов в восьмикратном размере МРОТ является отсутствие в Пенсионном фонде РФ сведений о доходах налогоплательщиков. Эти данные отсутствуют по причине того, что ими не представлена необходимая отчетность в налоговые органы.
Таким образом, индивидуальным предпринимателям, которые не отчитались за прошлые годы, надо представить в налоговые органы декларации. Это поможет урегулировать вопрос по начисленным суммам страховых взносов в восьмикратном размере МРОТ.

Налоговая служба: Как избежать взыскания страховых взносов, начисленных в восьмикратном размере
Федеральной налоговой службой России совместно с Пенсионным фондом РФ обсуждаются и вырабатываются решения по урегулированию вопросов страховых взносов. Это касается тех сумм страховых взносов, которые начислены индивидуальным предпринимателям в восьмикратном размере МРОТ. Сведения о них переданы в налоговые органы для взыскания.
Основанием для начислений страховых взносов в восьмикратном размере МРОТ является отсутствие в Пенсионном фонде РФ сведений о доходах налогоплательщиков. Эти данные отсутствуют по причине того, что ими не представлена необходимая отчетность в налоговые органы.
Таким образом, индивидуальным предпринимателям, которые не отчитались за прошлые годы, надо представить в налоговые органы декларации. Это поможет урегулировать вопрос по начисленным суммам страховых взносов в восьмикратном размере МРОТ.

Налоговая служба: Срок действия защищенной электронной контрольной ленты истекает 1 июля
Для того, чтобы обеспечить передачу данных в режиме онлайн, касса должна иметь доступ в интернет. Чтобы передаваемые данные были защищены от несанкционированных корректировок, в кассовом аппарате должно быть установлено шифровальное средство – фискальный накопитель, он используется вместо ЭКЛЗ.
Межрайонная ИФНС России № 5 по Республике Саха (Якутия) напоминает, что переход налогоплательщиков на онлайн-кассы и передачу информации о расчётах в адрес налоговых органов предусмотрен Федеральным законом № 290-ФЗ «О внесении изменений в Федеральный закон «О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт» и отдельные законодательные акты Российской Федерации».
Уже с 1 февраля регистрация контрольно-кассовой техники, которая не обеспечивает передачу оператору фискальных данных каждого кассового чека в электронной форме, содержащих фискальный признак, не допускается.
Крайний срок применения и снятия с регистрационного учета контрольно-кассовой техники старого образца (с ЭКЛЗ) — 1 июля 2017 года.
При этом следует учесть, что применение контрольно-кассовой техники, которая не будет соответствовать требованиям, установленным законодательством Российской Федерации, предусматривает административную ответственность по ст.14.5 КоАП РФ.

Налогоплательщику на заметку: Как понять, какие машины являются дорогими?
Расчет транспортного налога по легковым автомобилям, средняя стоимость которых больше 3 миллионов рублей, особенный. По таким автомашинам налог начисляют с повышающими коэффициентами.
Повышающие коэффициенты при расчете транспортного налога в отношении дорогостоящих автомобилей введены с 2014 года и зависят от года выпуска транспортного средства и его средней стоимости, определённой в соответствии с приказом Минпромторга России от 28 февраля 2014 года № 316 «Об утверждении Порядка расчета средней стоимости легковых автомобилей в целях главы 28 Налогового кодекса Российской Федерации».
На сайте Минпромторга обновлен перечень дорогостоящих автомобилей для расчета транспортного налога за налоговый период 2017 года. В него включено более 900 марок и моделей автомобилей (на 2016 год было 708 позиций). Из данного списка в Якутии популярны марки таких транспортных средств, как Toyota (модель Land Cruiser 200), Lexus (модели LX 570 и выше), Land Rover (модели Range Rover Sport 3.0 V6 и выше).
Пунктом 2 статьи 362 Налогового кодекса Российской Федерации введены пять повышающих коэффициентов, которые применяются к различным категориям дорогостоящих автомобилей. А именно:
— 1,1 — в отношении легковых автомобилей средней стоимостью от 3 млн до 5 млн рублей включительно, с года выпуска которых прошло от 2 до 3 лет;
— 1,3 — в отношении легковых автомобилей средней стоимостью от 3 млн до 5 млн рублей включительно, с года выпуска которых прошло от 1 года до 2 лет;
— 1,5 — в отношении легковых автомобилей средней стоимостью от 3 млн до 5 млн рублей включительно, с года выпуска которых прошло не более 1 года;
— 2 — в отношении легковых автомобилей средней стоимостью от 5 млн до 10 млн рублей включительно, с года выпуска которых прошло не более 5 лет;
— 3 — в отношении легковых автомобилей средней стоимостью от 10 млн до 15 млн рублей включительно, с года выпуска которых прошло не более 10 лет, и в отношении легковых автомобилей средней стоимостью от 15 млн рублей, с года выпуска которых прошло не более 20 лет.
Формула для расчета транспортного налога по дорогим легковым автомобилям такая:
 Обратите внимание, что реальная стоимость автомобиля или же цена, по которой куплено авто, для расчета транспортного налога никакого значения не имеет. То есть, даже если автомобиль, входящий в первую ценовую группу, был приобретен в салоне дешевле, чем за 3 миллиона рублей, допустим, со скидкой, транспортный налог все равно нужно рассчитывать с учетом повышающего коэффициента.
Заметим, что размер повышающего коэффициента принципиально знать только плательщикам транспортного налога — организациям, так как они рассчитывают налог самостоятельно (п. 1 ст. 362 НК РФ). За физических лиц расчет транспортного налога будет производить налоговая инспекция при рассылке налоговых уведомлений.
В помощь автовладельцам Федеральной налоговой службой России создан электронный сервис «Налоговый калькулятор — Расчет транспортного налога». Найти его можно в разделе «Электронные сервисы» на сайте ФНС России www.nalog.ru .
Налоговый калькулятор позволяет пользователю любого субъекта Российской Федерации самостоятельно рассчитать сумму транспортного налога с учетом региональных налоговых ставок, льгот и типа транспортного средства – необходимо лишь выбрать соответствующие параметры.
Налоговая служба: Бланки свидетельств отменены
С 1 января 2017 года вступил в силу приказ ФНС России от 12 сентября 2016 года №ММВ-7-14/481@ «Об утверждении формы и содержания документа, подтверждающего факт внесения записи в Единый государственный реестр юридических лиц или Единый государственный реестр индивидуальных предпринимателей, признании утратившими силу отдельных приказов и отдельных положений приказов Федеральной налоговой службы».
В связи с этим упрощается оформление документов при государственной регистрации юридических лиц и индивидуальных предпринимателей, глав крестьянско-фермерских хозяйств, а также при учете налогоплательщиков.
Начиная с 1 января 2017 года, документом, подтверждающим факт внесения записи в ЕГРЮЛ во всех случаях государственной регистрации юридического лица (в том числе при создании, включая создание юридического лица путем реорганизации), является Лист записи Единого государственного реестра юридических лиц (форма №Р50007).
Также с 1 января 2017 года документом, подтверждающим факт внесения записи в ЕГРИП, во всех случаях государственной регистрации индивидуального предпринимателя (в том числе государственной регистрации физического лица в качестве индивидуального предпринимателя), является Лист записи Единого государственного реестра индивидуальных предпринимателей (форма №Р60009).
С 1 января 2017 года свидетельство о постановке на учет российской организации в налоговом органе по месту ее нахождения (форма №1-1-Учет), свидетельство о постановке на учет физического лица в налоговом органе (форма №1-2-Учет), свидетельство о внесении записи в государственный реестр аккредитованных филиалов, представительств иностранных юридических лиц (форма №15СвФП) оформляются без использования бланка строгой отчетности.
«Акцент»: Онлайн-кассы — требование времени
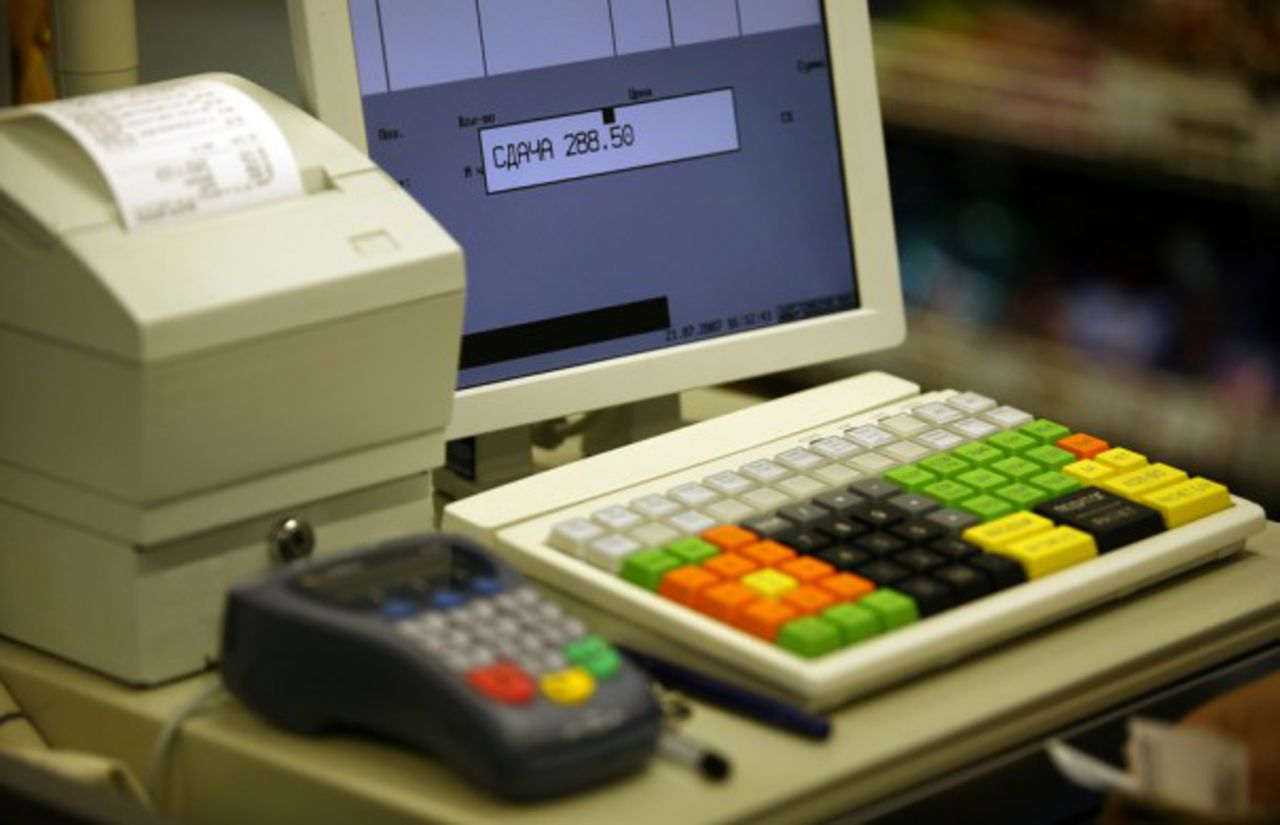
С 1 февраля 2017 года органы Федеральной налоговой службы прекратили регистрацию кассовых аппаратов с электронной контрольной лентой. На учет можно поставить только те модели, которые передают информацию о покупках в налоговую через интернет. Об особенностях внедрения новой контрольно-кассовой техники (ККТ) в программе «Акцент» рассказал главный государственный налоговый инспектор контрольного отдела №1 УФНС России по РС(Я) Вильдан Минеев.
К 1 июля 2017 года на новый порядок применения ККТ должны перейти все владельцы кассовой техники. Налогоплательщики, использующие патентную систему налогообложения, ЕНВД, владельцы торговых автоматов и предприниматели, оказывающие услуги населению, начнут использовать онлайн-кассы с 1 июля 2018 года, сообщил Минеев. При этом законодательством определены особые условия для отдаленных и труднодоступных районов.
https://youtu.be/7q_KJ17pedc

Торговля переходит на онлайн-чеки
Предприниматели, использующие контрольно-кассовые машины, начинают переход на новую систему передачи данных в налоговую службу в режиме онлайн. С 1 февраля уже не будут регистрировать и перерегистрировать технику, которая не может передавать кассовые чеки и бланки в электронной форме.
Что это означает на практике? Главная цель нововведения — сокращение теневого оборота денег, проходящих через сферу торговли и услуг.
Сейчас все операции по продаже товаров хранятся в фискальной памяти контрольно-кассовой машины и только раз в год передаются в налоговый орган. У продавцов есть время откорректировать показатели в свою пользу. Новые же кассовые аппараты (в реестр включено около 50 моделей) будут передавать каждый расчет в режиме реального времени. Так что выручку уже не скрыть. И с нее же придется платить налоги.
Сегодня, по данным Федеральной налоговой службы, в налоговых органах зарегистрировано свыше 2,4 миллиона экземпляров кассовой техники. Она закреплена за 1,3 миллиона пользователей. И до 1 июля 2017 года все они должны перейти на аппараты нового образца. Но уже сейчас в российских магазинах установлено свыше 40 тысяч новых касс. Флагманами перехода на новую систему стали крупные торговые сети.
В среднем новый кассовый аппарат стоит 20-25 тысяч рублей. И для предпринимателей будет предусмотрен налоговый вычет на их покупку.
Что касается пользы от новых касс для покупателей, то, как пояснили в ФНС России, она в том, чтобы, например, контролировать семейный бюджет. Ведь удобнее хранить не бумажные, а электронные чеки.
«Покупатель может отследить свои траты. Это более качественная, более детализированная статистика, — отметили в налоговом ведомстве. — ФНС России специально для работы с электронными чеками разработала бесплатное мобильное приложение, адаптированное под операционные системы iOS и Android».
Как получить электронный чек? На свой смартфон надо установить «Мобильное приложение покупателя». Там будет прописан личный QR-код, который необходимо показывать в магазине. Кассир его считает сканером, в результате чего автоматически получит электронный адрес, на который и будет отправлен чек.
Еще одна польза: электронные чеки, говорят эксперты, невозможно потерять или забыть в магазине. И если дома вы обнаружите брак в купленном товаре, то легче будет отстаивать свои права потребителя.
При этом чеки, как пояснили в ФНС России, в привычном покупателю бумажном варианте сохранятся и будут выдаваться на кассах.

Налоговая инспекция: Переходим к онлайн-кассе
Принят закон о переходе на новую контрольно-кассовую технику (ККТ). Новый порядок обеспечивает передачу информации в режиме онлайн о каждом расчете на сервер Налоговой службы. Такая технология позволяет контролировать исчисление и своевременность уплаты налогов и сборов, автоматически выявлять нарушения, что делает незаконные манипуляции с выручкой бессмысленными.
Онлайн кассы станут обязательными уже с 1 февраля 2017 года для некоторых категорий предпринимателей. Покупать новую кассу необязательно — ряд моделей старых касс можно модернизировать, установив новое программное обеспечение и фискальный накопитель. Зарегистрировать такую кассу можно онлайн без личного визита в налоговые органы.
Принципиально новая касса отличается от обычной по двум признакам. Первый – это интернет. Для старой кассы он не нужен, для новой – обязателен. Второй признак – как хранится информация о выручке. В обычной кассе выданные чеки записываются на ЭКЛЗ. Она попадает в инспекцию раз в год, когда ее требуется поменять. В онлайн-кассе ЭКЛЗ нет, вместо нее – фискальный накопитель. Он сохраняет и передает данные в инспекцию каждый день.
Налогоплательщики вправе работать только на тех онлайн-кассах, которые есть в реестре ФНС. Сейчас в списке 41 модель. Реестр можно посмотреть на сайте ФНС nalog.ru в разделе «Новый порядок применения контрольно-кассовой техники»>Реестры>Реестр контрольно-кассовой техники.
Налоговая служба: Как бесплатно получать выписки из ЕГРЮЛ и ЕГРИП
Межрайонная инспекция ФНС России №5 по Республике Саха (Якутия) сообщает, что на сайте ФНС имеется сервис «Предоставление сведений из ЕГРЮЛ/ЕГРИП о конкретном юридическом лице/индивидуальном предпринимателе в форме электронного документа».
Сервис разработан в соответствии с пунктом 1 статьи 7 Федерального закона от 08.08.2001 N 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей», предусматривающим бесплатное предоставление содержащихся в ЕГРЮЛ/ЕГРИП сведений о конкретном юридическом лице/индивидуальном предпринимателе, а также справку о том, что по сведениям ЕГРИП физическое лицо не является индивидуальным предпринимателем.
Сервис предоставляет возможность заинтересованным лицам бесплатно получить сведения из ЕГРЮЛ/ЕГРИП о конкретном юридическом лице/индивидуальном предпринимателе в виде выписки из соответствующего реестра/справки об отсутствии запрашиваемой информации в форме электронного документа, подписанного усиленной квалифицированной электронной подписью.
Выписка из ЕГРЮЛ/ЕГРИП или справка об отсутствии запрашиваемой информации формируется в формате PDF, содержащем усиленную квалифицированную электронную подпись и ее визуализацию, в том числе при распечатывании указанных выписки или справки.
Обратите внимание. Исходя из положений пунктов 1 и 3 статьи 6 Федерального закона от 06 апреля 2011 г. №63-ФЗ «Об электронной подписи», выписка из ЕГРЮЛ/ЕГРИП или справка об отсутствии запрашиваемой информации в форме электронного документа, подписанного усиленной квалифицированной электронной подписью, равнозначна выписке (справке) на бумажном носителе, подписанной собственноручной подписью должностного лица налогового органа и заверенной печатью.
Таким образом, рекомендуем бесплатно получать сведения из ЕГРЮЛ/ЕГРИП в форме электронных документов на сайте ФНС России www.nalog.ru с использованием сервиса «Предоставление сведений их ЕГРЮЛ/ЕГРИП о конкретном юридическом лице/индивидуальном предпринимателе в форме электронного документа».
Заявку на регистрацию юрлиц и индивидуальных предпринимателей можно подать онлайн
Межрайонная инспекция ФНС России №5 по Республике Саха (Якутия) для сведения индивидуальных предпринимателей и вновь создаваемых юридических лиц сообщает о возможности направления документов на государственную регистрацию через сайт ФНС России www.nalog.ru с использованием электронного сервиса «Подача заявки на государственную регистрацию индивидуальных предпринимателей и юридических лиц».
Юридическим лицам:
Форма Р11001 Заявление о государственной регистрации юридического лица при создании.
Индивидуальным предпринимателям:
Форма Р21001 Заявление о государственной регистрации физического лица в качестве индивидуального предпринимателя.
Форма Р24001 Заявление о внесении изменений в сведения об индивидуальном предпринимателе, содержащиеся в Едином государственном реестре индивидуальных предпринимателей.
Форма Р26001 Заявление о государственной регистрации прекращения физическим лицом деятельности в качестве индивидуального предпринимателя.
При направлении заявки на государственную регистрацию не требуется наличие электронно-цифровой подписи (ЭЦП) заявителя.
В процессе формирования заявки на государственную регистрацию в режиме онлайн формируются сообщения-подсказки.
При обработке заявки на государственную регистрацию формируются сообщения о результатах обработки, а также направляется по адресу электронной почты (e-mail) сообщение о возможности личного обращения заявителя в налоговый орган для получения документов о государственной регистрации. В сообщении указываются: наименование, адрес и режим работы налогового органа, период, в который следует обратиться в налоговый орган (в течение трех рабочих дней с даты направления сообщения заявителю), перечень необходимых для представления документов.
В случае, если заявитель не обратился в налоговый орган в срок, указанный в направленном сообщении, заявка на государственную регистрацию автоматически аннулируется, о чем формируется сообщение, подлежащее направлению по адресу электронной почты (e-mail).
Прием заявителей, направивших заявку на государственную регистрацию, осуществляется в течение всего рабочего дня в соответствии с графиком работы налогового органа.
Время приема заявителя, направившего заявку на государственную регистрацию, при его личном обращении в налоговый орган после получения сообщения о возможности обращения в налоговый орган для получения документов о государственной регистрации не может превышать 30 минут с момента обращения заявителя.
Преимущества направления электронных заявок:
Посещение налогового органа только один раз – за документами, которые оформляются в присутствии заявителя при государственной регистрации в течение 30 минут;
Прием заявителя при государственной регистрации осуществляется в приоритетном порядке;
Сокращаются сроки регистрации.

Категория субъекта малого или среднего предпринимательства может быть изменена
С 1 августа 2016 года на официальном интернет-сайте ФНС России www.nalog.ru размещен Единый реестр субъектов малого и среднего предпринимательства, созданный в рамках реализации Федерального закона от 29 декабря 2015 г. № 408-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации».
В данном реестре содержатся сведения о юридических лицах и об индивидуальных предпринимателях, отвечающих условиям отнесения к субъектам малого и среднего предпринимательства в соответствии с федеральным законом от 24 июля 2007 года N 209-ФЗ «О развитии малого и среднего предпринимательства в Российской Федерации».
Сведения о юридических лицах и об индивидуальных предпринимателях в реестр ФНС России внесены на основании сведений, содержащихся в ЕГРЮЛ, ЕГРИП, сведений о среднесписочной численности работников за предшествующий календарный год, сведений о доходе, полученном от осуществления предпринимательской деятельности за 2015 год, представленных в налоговые органы России по состоянию на 1 июля 2016 года.
В случае если сведения о юридическом лице или индивидуальном предпринимателе некорректно отражены, либо не внесены в реестр МСП по причине несоответствия юридического лица или индивидуального предпринимателя условиям отнесения к субъектам малого и среднего предпринимательства, программное обеспечение имеет возможность принудительного включения юридического лица или индивидуального предпринимателя в Единый реестр при поступлении, посредством соответствующего сервиса сообщения об отсутствии сведений в Реестре МСП или неверного отражения категории лица, сведения о котором содержатся в Реестре МСП.
Формирование и направление сообщения осуществляется через сайт ФНС России в разделе «Иные функции ФНС / Единый реестр субъектов малого и среднего предпринимательства / «Вас нет в реестре или данные некорректны?». Процесс формирования сообщения в режиме online сопровождается сообщениями-подсказками по вводу сведений, одновременно осуществляется их контроль.
После проверки налоговыми органами сообщения в случае выявления в сведениях некорректных данных, приведших к отсутствию сведений о юридическом лице или индивидуальном предпринимателе в реестре МСП, вносится запись в Единый реестр.
В соответствии с законом, категория субъекта малого или среднего предпринимательства изменяется в случае, если критерии по доходам и среднесписочной численности не соответствуют предельным значениям, указанным в законе, в течение трех календарных лет, следующих один за другим.
Таким образом, впервые категория субъекта малого или среднего предпринимательства может быть изменена при формировании Реестра 10 августа 2019 года по состоянию на 1 июля 2019 года при изменении значений критериев в 2016-2018 годах.
О начислениях имущественных налогов якутяне могут узнать через рассылку единых налоговых уведомлений
В налоговых органах республики продолжается начисление имущественных налогов (земельного, транспортного, налога на имущество с физических лиц), началось массовая рассылка единых налоговых уведомлений.
Управление ФНС России по Якутии напоминает, что на территории России установлен единый срок уплаты налога на имущество физических лиц, земельного и транспортного налогов – 1 декабря.
В соответствии со статьей 52 Налогового кодекса Российской Федерации налоговое уведомление должно быть направлено в срок не позднее 30 рабочих дней до наступления срока уплаты налога. Таким образом, налоговые уведомления за 2015 год будут разосланы до 18 октября 2016 года.
Уплата налогов осуществляется налогоплательщиками на основании направленного налоговым органом единого налогового уведомления. К налоговым уведомлениям прилагаются платежные документы на оплату налогов. Налогоплательщику необходимо лишь проставить дату, подпись и оплатить в любых отделениях банков.
Совершать налоговые платежи можно также на сайте ФНС России www.nalog.ru с использованием электронных сервисов «Личный кабинет налогоплательщика для физических лиц» и сервиса «Заплати налоги».
Вместе с налоговым уведомлением направляется форма заявления, предназначенная для обратной связи с налоговым органом в случае обнаружения налогоплательщиком недостоверной информации об объектах налогообложения, суммах налогов или иной недостоверной информации.
В случае неполучения налогового уведомления на уплату налогов, необходимо обратиться в налоговые органы по месту регистрации объекта налогообложения.
С июня 2016 года вступил в силу Федеральный закон от 01.05.2016 № 130-ФЗ «О внесении изменений в часть первую Налогового кодекса Российской Федерации», который устанавливает новый порядок получения физическими лицами документов от налоговых органов, а также передачи сведений в налоговые органы.
В соответствии с этими изменениями физические лица, получившие доступ к «Личному кабинету налогоплательщика», получают документы от налогового органа в электронной форме через сервис ФНС России. На бумажном носителе по почте такие документы направляться не будут. Это значит, что налоговые уведомления за 2015 год пользователи уже должны смотреть в своем «кабинете».
Для налогоплательщиков из числа малого и среднего бизнеса состоится семинар
Межрайонная инспекция ФНС России №5 по Якутии 31 мая в 14:30 часов проведет семинар для субъектов малого и среднего бизнеса.
Темы семинара:
- Упрощенная система налогообложения. Расчет авансовых платежей, минимального налога. Уплата авансовых платежей, минимального налога. Выставление требований.
- Расчет 6-НДФЛ. Итоги 1 квартала 2016 года. Проведение сверки. Уплата НДФЛ в 2016 году. Порядок взыскания.
Семинарские занятия будут проводить представители отдела работы с налогоплательщиками, отдела камеральных проверок №4, отдела учета налоговых поступлений, отдела урегулирования задолженности.
Семинар состоится в здании УФНС по Якутии, ул. Губина, 2, в актовом зале на 3 этаже.
Телефон для справок 499-382.
Налоговая не рассылает электронные письма
Управление Федеральной налоговой службы по РС(Я) предупреждает: не верьте электронным письмам от налоговой.
В последнее время участились случаи рассылки по электронной почте неустановленными лицами электронных сообщений, в том числе с домена @nalog.ru, о задолженности по уплате налогов, о требовании к представлению документов, о предстоящей налоговой проверке или оповещения о незаполненных платежных документах и т.д.
ФНС России не использует технологию электронной почты для направления налогоплательщикам каких-либо типов уведомлений.
Официальными инструментами электронного общения налоговых органов с налогоплательщиками являются: Личный кабинет налогоплательщика (ЛК ФЛ, ЛК ЮЛ и ЛК ИП), а также защищенные телекоммуникационные каналы связи.

Опасная схема «дробления бизнеса»
В различных субъектах РФ была неоднозначная судебная практика. Более 266 млн руб. налога на прибыль и НДС поступит в бюджет от торговой компании, которая уходила от налогов путем «дробления бизнеса». По результатам выездной налоговой проверки инспекцией было установлено, что торговая компания заключила с индивидуальным предпринимателем, применяющим систему налогообложения в виде ЕНВД, взаимные договоры поручения, по условиям которых они могли продавать товары от имени друг друга. Предприниматель торговал в том же зале теми же товарами и использовал те же кассы, что и торговая компания, но платил ЕНВД. Судебный спор прошел несколько инстанций. Точку в этом деле 27 ноября 2015 года поставил Верховный суд, который согласился с доводами налогового органа о наличии схемы уклонения от налогообложения и признал всю выручку индивидуального предпринимателя выручкой торговой компании.
Есть положительная судебная практика по схемам «дробления бизнеса» и у нас в республике. Еще в 2013 году инспекцией по Нерюнгринскому району в ходе выездной налоговой проверки было установлено, что на одной торговой площади супермаркета осуществляли деятельность два юридических лица и предприниматель. Разделение торговой площади позволило всем данным лицам применять спецрежимы в виде ЕНВД и УСН, а значит существенно экономить на уплате налогов. Результатом проверки стало увеличение уплачиваемых налогов более чем в 13 раз.
Своим решением Арбитражный суд Якутии № А58-3592/13 от 21.10.2013 полностью подтвердил выводы налогового органа, суды апелляционной и кассационной инстанции оставили в силе данное решение Арбитражного суда. Определением Высшего Арбитражного Суда РФ от 25.07.2014 N ВАС-7852/14 в передаче дела в Президиум ВАС РФ отказано.
В настоящее время в кассационной инстанции суда рассматривается дело по проведенным межрайонной инспекцией № 4 выездным налоговым проверкам супругов-предпринимателей и одного общества. В 2014 году инспекция выявила, что предприниматель и арендаторы АЗС – его супруга и созданное им же общество, применяющие упрощенную систему налогообложения, имитировали использование АЗС в режиме аренды, при этом фактически деятельность на АЗС осуществляло только одно лицо — арендатор, получая всю выручку от реализации нефтепродуктов. Была искусственно создана ситуация, при которой видимость действий нескольких налогоплательщиков прикрывала фактическую деятельность одного налогоплательщика.
Дело дошло до суда. Арбитражный суд Якутии решил дело в пользу инспекции, в свою очередь суд апелляционной инстанции поддержал решение суда первой инстанции.
Применяя дробление бизнеса в качестве одного из способов оптимизации налогообложения, налогоплательщикам стоит задуматься и оценить все налоговые последствия, которые непременно наступят. Налоговые органы призывают добровольно отказаться от применения различных схем уклонения от налогов и самостоятельно скорректировать свои налоговые обязательства.

Налоговая: Действует программа добровольного декларирования
Цель закона о добровольном декларировании — обеспечить правовые гарантии сохранности капитала и имущества физических лиц, защитить имущественные интересы граждан, в т.ч. за пределами России, а также создать стимулы для добросовестного исполнения обязанностей по уплате налогов и сборов.
Закон предоставляет декларантам следующие гарантии:
— защиту декларируемых сведений в ФНС России (налоговую тайну) и ее нераспространение другим государственным органам без согласия декларанта;
— неиспользование декларируемых сведений в качестве доказательств правонарушений, совершенных до 1 января 2015 года;
— освобождение от налоговой, административной и уголовной ответственности за противоправные деяния, связанные с приобретением (формированием) капиталов, совершенные до 1 января 2015 года;
— возможность передачи имущества от номинала фактическому владельцу без налоговых последствий.
Декларацию можно представить в налоговый орган на бумажном носителе лично либо через уполномоченного представителя. Форма специальной декларации заполняется от руки либо распечатывается на принтере. При этом печатную форму декларации можно подготовить с помощью программного обеспечения на сайте ФНС России (версия 4.41 изменения 3).
Физические лица вправе представить специальную декларацию непосредственно в ФНС России по адресу: г. Москва, Рахмановский пер., д. 4, стр. 1. Либо декларацию можно представить в налоговые органы по месту жительства (месту пребывания). Для удобства можно воспользоваться сервисом «Онлайн запись на прием в инспекцию».

УФНС: Если новый владелец транспортного средства не снял его с учета
В соответствии с Налоговым кодексом РФ прекращение взимания транспортного налога предусмотрено только в том случае, если транспортное средство снято с учета в регистрирующих органах. Иных оснований для прекращения взимания транспортного налога (за исключением угона транспортного средства, либо возникновения права на налоговую льготу) не установлено.
При продаже транспортного средства его владелец заключает договор с покупателем в простой письменной форме либо у нотариуса, далее новый владелец расписывается в паспорте транспортного средства, ставит текущую дату и становится его собственником. Новый собственник обязан в течение 10 суток зарегистрировать транспортное средство за собой (п. 4 Правил регистрации автомототранспортных средств и прицепов к ним в Государственной инспекции безопасности дорожного движения Министерства внутренних дел Российской Федерации, утвержденных Приказом МВД России от 24.11.2008 N 1001).
Однако может случиться так, что новый владелец, в силу каких-либо обстоятельств или сознательно, в установленный срок не перерегистрирует машину, при этом будет активно ее использовать. Так что выписанные штрафы за нарушения ПДД и налоговые уведомления на уплату транспортного налога будут приходить на имя предыдущего собственника. Если такая ситуация будет иметь место, бывшему собственнику автомобиля необходимо направить заявление в подразделение ГИБДД о том, что данный автомобиль ему уже не принадлежит, приложив подтверждающие документы (копия договора купли-продажи, а также копии документов на автомобиль).
Также у бывшего владельца автомобиля есть право через 10 дней после совершения сделки обратиться в регистрационное подразделение ГИБДД для прекращения регистрации автомобиля, если новый собственник не зарегистрировал его в установленном порядке. При этом свидетельство о регистрации транспортного средства будет выставлено в розыск. Во избежание подобных рисков, транспортное средство лучше всего перерегистрировать в подразделении ГИБДД непосредственно в момент его продажи. Тем более, что сейчас это можно сделать в любом регионе страны — вне зависимости от места жительства бывшего и нового собственника автомобиля.
Обратите внимание: исчисление транспортного налога в отношении прежнего владельца будет прекращено по сведениям, полученным от органов госавтоинспекции, с месяца, следующего за месяцем снятия с регистрационного учета транспортного средства.

В налоговых инспекциях республики продолжается прием специальных деклараций
До конца текущего года можно представить в инспекцию декларацию с указанием сведений об имуществе, участии в российских и иностранных организациях, контролируемых иностранных компаниях. В отношении таких сведений действует режим налоговой тайны. Участники программы декларирования также освобождаются от уголовной, административной или налоговой ответственности.
Специальная декларация представляется в инспекцию Федеральной налоговой службы по месту жительства (месту пребывания в случае отсутствия места жительства на территории Российской Федерации) декларанта. Декларация представляется в налоговый орган лично на бумажном носителе. Представление декларации по почте и в электронной форме с ЭЦП не допускается.
Срок предоставления декларации – до 31.12.2015.
Декларация должна соответствовать форме, установленной приложением №1 к закону №140-ФЗ и заполнена в соответствии с порядком заполнения декларации, установленным приложением №2 к закону №140-ФЗ.
Форма декларации заполняется от руки либо распечатывается на принтере, при этом печатная форма декларации может подготавливаться с использованием программного обеспечения. Программа размещена на сайте www.nalog.ru в разделе «Программные средства» — «Общие программные средства».
Важный момент: декларация представляется каждым декларантом однократно. Повторное представление декларации (кроме случая представления декларации после получения письменного отказа в приеме ранее представленной декларации), представление уточненной декларации не допускаются.
Управление Федеральной налоговой службы по Республике Саха (Якутия) призывает граждан добровольно задекларировать свои активы и счета в банках и сообщает, что налоговыми органами республики будет обеспечен приоритетный прием налогоплательщиков, обращающихся по вопросу представления специальных деклараций.