Пять наслегов Верхневилюйского улуса Якутии создали инвестфонд

— Еще в 2012 году мы, главы пяти малых наслегов Верхневилюйского улуса: Мэйик, Тамалакан, Кэнтик, Оргет и Кырыкый, в поисках новых путей развития приняли согласованное решение. Бюджет малых наслегов малообъемный, потому сложно выкроить достойные средства на претворение инвестиционных проектов. Главы наслегов приняли общее решение о том, чтобы сложить наши средства в общий инвестиционный фонд. Потом вытянули жребий очередности доступа к средствам.

Тогда же заключили Соглашение с республиканским кредитным кооперативом II уровня «Саха Кредит» и уже четвертый год накапливаем средства на счету кооператива. Исходя из условия нашего Соглашения, каждый наслег ежегодно вносит по 200 тысяч рублей в общий фонд. Затем наслег, очередь которой обговорена по жребию, в течение года может использовать средства в 1 млн.рублей на свои запланированные проекты. Вносимый объем средств может расти, исходя из инфляции, это обговорено в Соглашении.

Так, в 2013 году село Кэнтик на собранные средства приобрело трактор МТЗ. В 2014 году администрация села Оргет также купило трактор и оборудование для пекарни. В 2015 году МО Тамалаканского наслега использовало средства на строительство клуба.

Мы в этом году получаем эти средства, планируем выкупить технику и оборудование. А глава Кырыкыйского наслега планирует использовать средства фонда на благоустройство наслега.

Помимо этого, в наших наслегах работают агенты СКПК «Утум-Кредит», которые выдают потребительские займы населению. Так, в течение двух лет население сел взяло кредит на сумму в 3 млн.рублей строительными материалами, что очень выгодно для жителей наших сел. Помимо этого, население воспользовалось потребительскими займами на сумму примерно в 3 млн. рублей.

Сегодня, когда требования кредитующих предприятий, банков очень ужесточились, не то что в наслегах, даже в районных центрах нет офисов этих банков, кредитных кооперативов. Поэтому выгодно, когда в наслегах работают агенты СКПК «Утум-Кредит» в части кредитования населения: не требуется особенно многой документации, нет долгого ожидания, как у банковского решения.

В этом году наш наслег заключил Соглашение с РСХПКК «Саха Кредит» о целевом займе для жителей наслега по проведению благоустройства, центрального отопления в частных домах. Кырыкыйский наслег также заключил Соглашение о строительстве 4-квартирного дома, детской площадки, проведения летнего водопровода. Оргет начал строить животноводческий комплекс на 40 голов скота, благоустраивает 10 домов.

Нам очень удобно и выгодно работать на таких совместных, взаимодоверительных началах. Налаженная система кредитования экономит наше время, средства – не приходится ездить помногу на консультации, сбор и сдачу документов и т.д. Особенно удобна такая работа для наслегов со сложной дорожной системой. Для нас, глав и жителей пяти верхневилюйских малых наслегов РСХПКК «Саха Кредит» стал не просто кредитующим предприятием, но и проводит консультации, сам руководитель кредитного кооператива Сергей Иванов, работники кооператива советуют по многим вопросам финансирования, кредитования. В это сложное и неблагополучное для финансирования время своевременный, надежный совет очень дорог и ценен.

На недавней встрече с главами наслегов, глава республики Егор Борисов объявил о том, что в этом году для наслегов будут предусматриваться средства в объеме 1 млн.рублей на приобретение скота. Это очень своевременное решение, реальная поддержка для укрепления жизнедеятельности наслегов. В этом деле мы также надеемся на «Саха Кредит», у которого есть надежная система сотрудничества с другими наслегами, откуда можно будет выкупить скот. Надеемся, что в скором будущем сможем увеличить численность поголовья скота в своих наслегах.

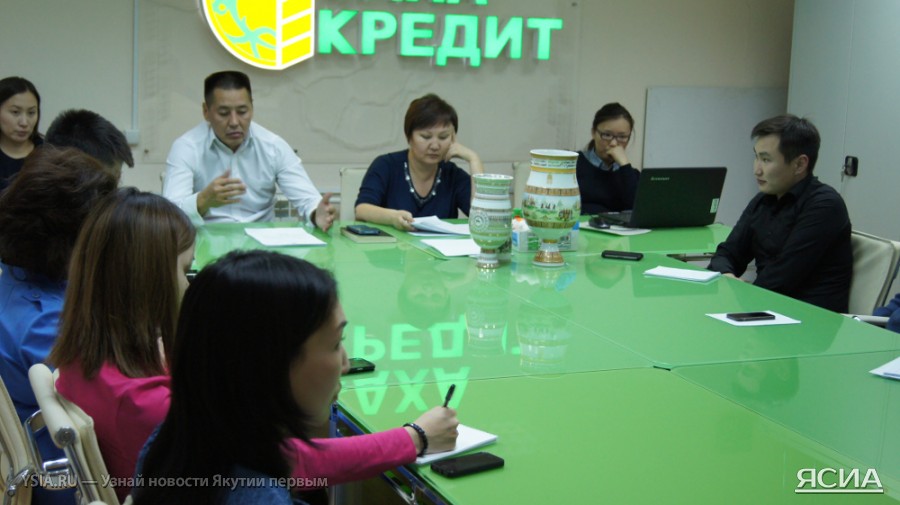
В кооперативе «Саха кредит» обсудили проект закона о развитии сельского хозяйства Якутии

Как сообщил председатель РСХПКК Сергей Иванов, при обсуждении проекта закона ими выработаны следующие предложения для включения в нормативный акт:

— Аграрная политика должна предусматривать поддержание механизмов, увеличивающих товарное производство в заданных условиях. Нами внесен ряд предложений, в основе которых лежит поддержание и стимулирование развития сельскохозяйственной кооперации, как такого механизма.

Считаем, что в условиях преимущественной концентрации основного репродуктивного скота у ЛПХ и ИП (КФХ) (76% коров), высокого удельного веса производства продукции сельского хозяйства у данных категорий (51% продукции в действующих ценах), мелкоконтурности сельскохозяйственных угодий, аккумулированных преимущественно у мелких ИП (КФХ), кооперация является единственным механизмом повышения уровня товарности производства.

При этом сельскохозяйственная кооперация по отраслевому принципу может достичь ощутимых результатов только при системном подходе. В Якутии развита кооперация по отраслевому принципу – созданы обслуживающие кооперативы по разным направлениям, перерабатывающие кооперативы по улусам, успешно работают республиканские кооперативы. Однако, если дальше не развивать эту политику, то объединение сельскохозяйственных товаропроизводителей на кооперативной основе может быть нарушено.

Ключевым вопросом в условиях расширения сельскохозяйственного производства является внебюджетное финансирование деятельности, в частности кредитование. Подход банков к финансированию деятельности организаций АПК предусматривает учет отраслевых рисков и существенные резервные механизмы, приводящие к удорожанию кредитов. В условиях объективно низкой рентабельности производства, это недопустимо. Развитие банковского сектора в нашей республике демонстрирует унификацию подходов по плотности населения и обеспечиваемым оборотам. Наши сельские территории являются для коммерческих банков абсолютно не интересными ни по первому, ни по второму критерию. В то же время сельскохозяйственное производство в условиях удаленных северных территорий требует особых подходов к финансовому обеспечению производства, снабжения, сбыта продукции.

Наиболее подходящим вариантом финансирования села и сельского хозяйства является сельскохозяйственная потребительская кредитная кооперация. Данный механизм необходимо расширять и стимулировать. Вопросы расширения доступности кредитных ресурсов, содействие формированию действенных механизмов привлечения внебюджетных средств должны стать частью государственной политики.

Также в законопроекте предусмотрено развитие направления страхования, в том числе через деятельность сельскохозяйственных потребительских страховых кооперативов. Стоит отметить определенные сложности в реализации данного направления. Несмотря на декларирование страховой деятельности на кооперативной основе в Федеральном законе 193-ФЗ «О сельскохозяйственной кооперации», в действующем нормативно-правовом регулировании страховой деятельности по Закону РФ от 27.11.1992 N 4015-1 (ред. от 13.07.2015) «Об организации страхового дела в Российской Федерации» сельскохозяйственные потребительские страховые кооперативы не рассмотрены в качестве субъектов. Сегодня весь финансовый рынок находится под регулированием Центрального Банка России, который также не рассматривает деятельности таких кооперативов законной. Следовательно, данный вопрос требует проработки в первую очередь на федеральном уровне. В противном случае, он останется очередной декларацией, невозможной к исполнению.

Спорным является и дифференциация путем выделения отдельных категорий сельскохозяйственных товаропроизводителей, попадающих под государственную поддержку (опорные сельскохозяйственные организации, начинающие фермеры). Для якутян сельское хозяйство является не просто доходным делом, а скорее образом жизни для сельского населения. Потенциал развития этого направления, вопреки мнениям скептиков, очень большой именно за счет стимулирования населения, создания новых форм хозяйствования.

Получение равных условий без дополнительных градаций на «своих» и «не своих» позволит достичь более высоких результатов в увеличении валовой продукции сельского хозяйства, самообеспечении населения качественными сельскохозяйственными продуктами, повышении доходов сельскохозяйственных товаропроизводителей.